Quanto custa um acidente na frota, com a conta aberta
Pela tabela do IPEA, 64,7% do custo de um acidente cai na saúde e na Previdência, não no seu caixa. Veja qual parcela é da frota e como montar a conta.
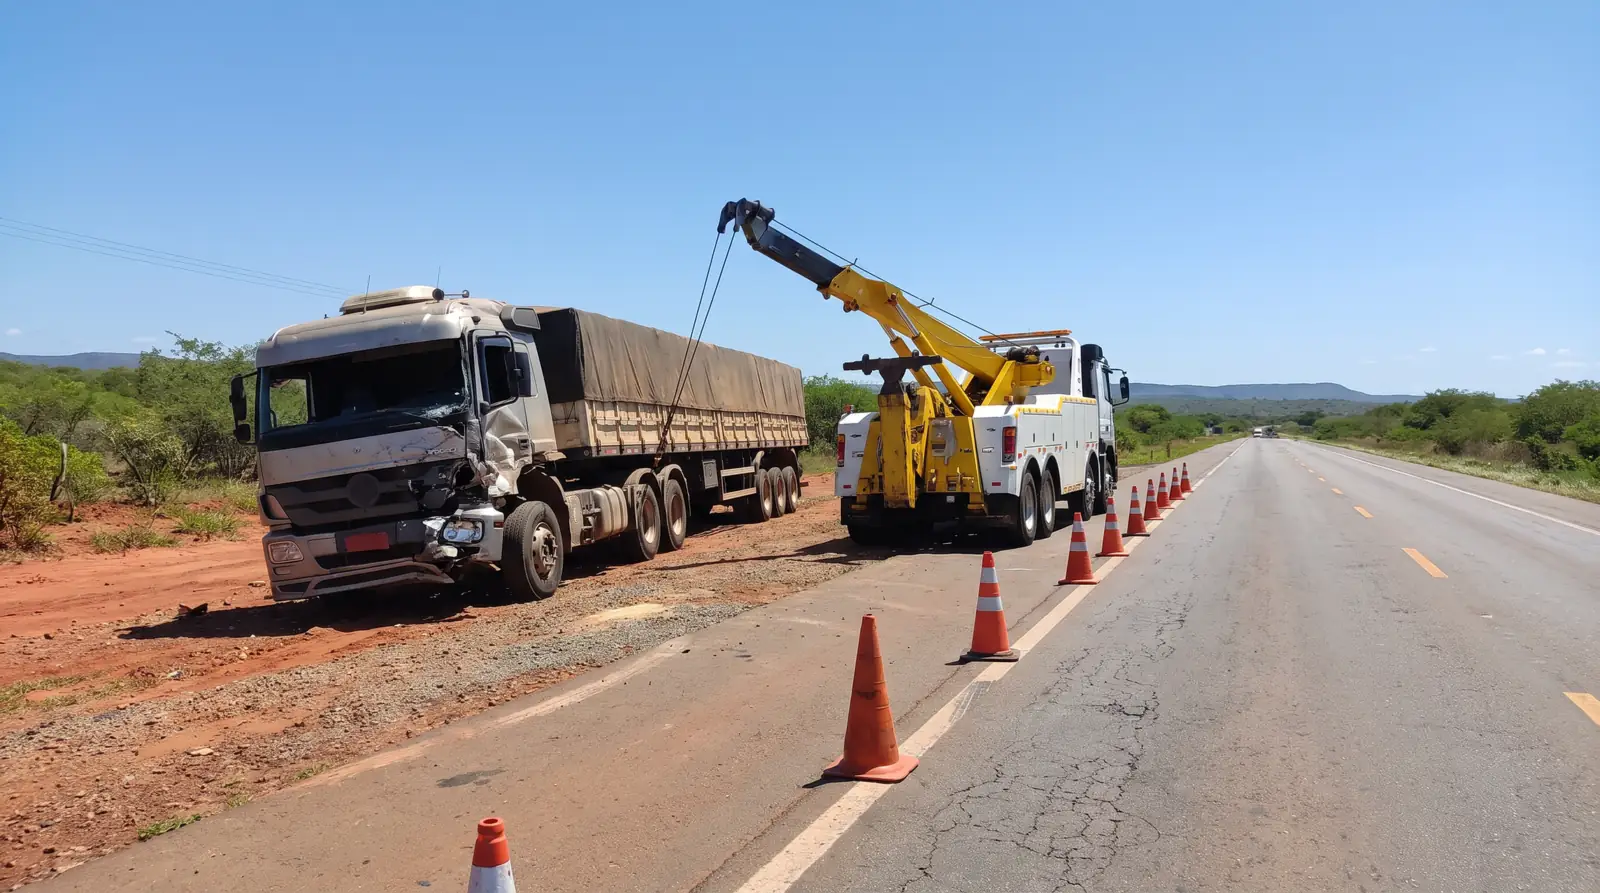
Entre 18 e 25 de setembro roda a Semana Nacional de Trânsito, que em 2026 mantém o tema "Desacelere. Seu bem maior é a vida". É uma boa semana para responder uma pergunta que o gestor faz sempre e quase nunca consegue responder com número: quanto custa um acidente na frota.
A resposta que circula é R$ 72.705,31. O número é real, é do IPEA e dá para conferir na fonte. O problema é que ele não é o prejuízo da sua empresa, e levar ele para a reunião com o dono do jeito que está é a forma mais rápida de perder a discussão.
Quanto custa um acidente na frota, segundo o IPEA?
Em média, R$ 72.705,31 por acidente em rodovia federal, em valores de dezembro de 2014. Com vítima fatal, R$ 646.762,94. Os 169.153 acidentes registrados pela Polícia Rodoviária Federal naquele ano somaram R$ 12,3 bilhões. É o número do relatório do IPEA sobre rodovias federais, e é ele que quase todo material de segurança viária no Brasil cita. O detalhe que quase ninguém cita junto está na página seguinte do mesmo relatório.
Esse valor é o prejuízo da minha empresa?
Não. É o custo para a sociedade. Pela Tabela 7 do próprio relatório, 64,72% do valor é despesa hospitalar, atendimento, tratamento de lesão, remoção de vítima e perda de produção. Isso sai do SUS, da Previdência e da renda da família da vítima. A parte que encosta no caixa da frota é outra linha da tabela.
| Componente do custo | O que entra | Parcela |
|---|---|---|
| Associados às pessoas | despesa hospitalar, atendimento, tratamento de lesão, remoção de vítima, perda de produção | 64,72% |
| Associados aos veículos | remoção do veículo, dano ao veículo, perda de carga | 34,71% |
| Institucionais e danos a propriedades | atendimento, processos, dano à propriedade pública e privada | 0,58% |
A linha do meio é a sua. Remoção, dano ao veículo e perda de carga são as três coisas que saem do seu orçamento e aparecem no seu resultado do mês. Dentro do custo total, o dano veicular sozinho é o segundo maior componente, cerca de 30%, atrás apenas da perda de produção das vítimas, que responde por 43%.
Essa divisão não é uma parede. Ação de reparação, acordo trabalhista e regresso de seguradora podem trazer parte do bloco das pessoas para dentro da empresa. O que a tabela mostra é onde o custo cai por padrão, não onde ele para depois que entra advogado.
Levar os R$ 72 mil para o dono como prejuízo da empresa é perder a reunião. Dois terços daquele número nunca passaram pelo seu caixa.
O dinheiro está na quantidade de acidentes ou na gravidade?
Na gravidade. Acidente sem vítima foi 59,1% das ocorrências de 2014 e apenas 18,7% do custo. Acidente com fatalidade foi 4,0% das ocorrências e 35,5% do custo. O custo médio de um acidente com morte é 28 vezes o de um acidente sem vítima. Reduzir quantidade e reduzir gravidade não são o mesmo projeto.
| Gravidade | Acidentes em 2014 | Custo médio | Parcela das ocorrências | Parcela do custo |
|---|---|---|---|---|
| Sem vítima | 99.953 | R$ 23.062,97 | 59,1% | 18,7% |
| Com vítima | 62.458 | R$ 90.182,71 | 36,9% | 45,8% |
| Com fatalidade | 6.742 | R$ 646.762,94 | 4,0% | 35,5% |
Uma planilha que conta ocorrências trata as três linhas como se fossem a mesma coisa. É por isso que programa de segurança medido só por "número de eventos no mês" engana: dá para derrubar a contagem inteira mexendo na primeira linha e não encostar em nada do que realmente custa.
O relatório é transparente sobre a idade dos valores: a matriz de custo vem da pesquisa de 2006, atualizada pelo IPCA, e os autores avisam que quanto maior o intervalo de atualização, maior a chance de os valores unitários se descolarem da realidade. Por isso o que viaja bem aqui não é o valor absoluto, é a proporção.
Por que a campanha desta semana fala de velocidade?
Porque velocidade é a variável que move a terceira linha da tabela. Ela muda pouco a quantidade de batidas e muda muito o desfecho de cada uma. O tema da Semana Nacional de Trânsito de 2026 e a tabela de custos do IPEA estão dizendo a mesma coisa por caminhos diferentes: o alvo que vale dinheiro é gravidade.
Isso tem consequência direta na hora de escolher o que monitorar. Um sistema que dispara em toda frenagem produz volume e cansa a equipe, e a equipe passa a ignorar o alerta, que é o problema descrito no post sobre falso positivo em câmera de fadiga. Um sistema que separa o evento banal do evento grave produz decisão.
Como montar a conta de sinistro da sua frota?
Some cinco linhas, todas com dado que você já tem ou consegue levantar em um mês: dias parado, franquia e prêmio, carga perdida, remoção e hora administrativa. É a sua versão caseira da linha "associados aos veículos" do IPEA, e é o número que sustenta uma conversa de orçamento.
- Dias parado por sinistro, multiplicados pelo custo de diária do veículo na sua operação.
- Franquia paga no período, mais a variação do prêmio na renovação seguinte.
- Carga avariada ou perdida, incluindo o custo de reenviar o que não chegou.
- Guincho, pátio e mão de obra de remoção e de reboque.
- Hora administrativa gasta com boletim, seguradora, oficina e cliente.
Repare no que ficou de fora: dano a terceiro, ação de reparação e passivo trabalhista. São eventuais, variam demais e merecem conta separada. Misturar os dois blocos é exatamente o erro que faz o número perder credibilidade na mesa.
Um teste rápido para saber se a conta existe na sua frota: quanto custou o último sinistro de vocês? Se responder isso exige ligar para a seguradora, o número não existe, ele é reconstruído toda vez que alguém pergunta.
O que um sistema precisa entregar para essa conta existir?
Quatro coisas: gravidade registrada junto com o evento, dias parado amarrados ao veículo, evento ligado a motorista, rota e horário, e histórico que não expira. Servem para cobrar de qualquer fornecedor, inclusive do que você já usa, e funcionam como texto de especificação se for pedir proposta.
Gravidade registrada junto com o evento. Se o sistema só grava "frenagem brusca", ele mede a primeira linha da tabela e ignora as outras duas. A régua do que vale a pena registrar é a mesma do post sobre quais dados de telemetria importam.
Dias parado amarrados ao veículo. Sem isso, a linha mais cara da sua conta caseira fica sendo estimada de cabeça toda vez.
Evento ligado a motorista, rota e horário. É o que permite descobrir se o problema é comportamento, trecho ou escala. As três causas pedem soluções diferentes e custos diferentes.
Histórico que não some. Conta de payback precisa de série. Sistema que guarda 90 dias de evento não sustenta comparação de ano contra ano.
Se o caminho for câmera com IA, o que exigir em contrato está no post sobre o que cobrar do fornecedor de ADAS e DMS.
Sendo honesto: numa frota pequena, com poucos sinistros por ano e um único responsável, uma planilha com essas cinco colunas e disciplina mensal resolve, e trocar não se paga. Ela para de funcionar num ponto identificável, que é quando o volume de eventos passa do que uma pessoa consegue ler por semana.
Essa conta é o tipo de coisa que construímos no FleetSage: evento com gravidade, veículo com dias parado e custo de sinistro no mesmo lugar, para o número existir antes da reunião e não ser remontado depois dela. Não é o único caminho, e existem boas ferramentas de gestão de sinistro que fazem essa parte sem encostar em telemetria.
O que levar para o dono da frota
Três frases, todas verificáveis na fonte oficial:
- O número que circula não é o nosso prejuízo. Dois terços dele é saúde e Previdência. A nossa parte é remoção, dano ao veículo e perda de carga, que pelo IPEA são 34,71% do custo total.
- O dinheiro está na gravidade, não na quantidade. 4% das ocorrências levam 35,5% do custo, e um acidente com morte custa 28 vezes um acidente sem vítima.
- Por isso a meta não pode ser "reduzir eventos". Reduzir evento e reduzir evento grave são dois projetos, com tecnologia diferente e conta diferente.
O resumo
O estudo do IPEA é uma das melhores fontes públicas que existem sobre custo de acidente no Brasil, e quase sempre é citado pela metade. A metade que falta é a que interessa ao gestor: qual parcela daquele dinheiro passa pelo caixa da empresa, e qual tipo de acidente concentra o valor.
A frota que sabe responder isso entra na reunião com uma conta. A que repete o número cheio entra com uma estatística, e estatística não aprova orçamento.
Na semana em que a campanha oficial pede para desacelerar, a pergunta prática para levar para a sua operação é outra: dos eventos que o seu sistema registrou este mês, quantos você conseguiria classificar hoje entre banais e graves?
Fontes: os custos por componente (Tabela 7), os custos por gravidade (Tabela 8) e a ressalva sobre a atualização monetária dos valores estão no relatório de pesquisa do Ipea Acidentes de trânsito nas rodovias federais brasileiras: caracterização, tendências e custos para a sociedade (2015, com base na PRF de 2014, valores de dezembro de 2014). A metodologia de decomposição de custos vem do estudo Impactos sociais e econômicos dos acidentes de trânsito nas rodovias brasileiras (Ipea e Denatran). As datas e o tema da campanha estão na página da Semana Nacional de Trânsito 2026 da Senatran.